早上随着恒大地产的消息影响,午后,房地产开发板块再度掀起波澜,A 股、港股内房板块同步走强,这已是本月板块第二次出现整体上涨行情。
另外,近期产地方消息面不断,京沪两地密集落地的楼市新政,以及国家层面《住房公积金管理条例》的修改。
然而,在集体亢奋的情绪中,我们需要冷静思考:这究竟是短期刺激下的反弹,还是行业基本面逻辑发生根本性转变的信号?
逻辑的跃升:从“防风险”到“促消费”
理解本轮地产行情的核心,在于把握政策定位的结构性转变。
过去两年,房地产的主线是在化解债务危机、保交楼。
而如今,随着7月批复《扩大消费“十五五”规划》,住房消费被正式纳入大宗耐用商品消费范畴并置于首位,这意味着行业逻辑已从被动防风险,转向防风险与促消费并重的主动作为。
这一顶层设计的突破,为各地工具箱的密集打开提供了制度性支撑。
从北京大幅放松限购与公积金贷款上限,到上海推出“以旧换新”补贴与房票安置,再到公积金条例大修将装修、物业费纳入提取范围。
一系列组合拳的意图已非常清晰:不仅是要稳定市场,更是要激活存量、促进消费。
这种“已落地但远未结束”的预期,为板块提供了持续的情绪支撑。
基本面的“弱修复”与“强分化”
消息面是引擎,但基本面才是底盘。
当前房地产市场最显著的特征,并非全面复苏,而是“弱修复”与“强分化”并存。
一方面,边际改善的信号。
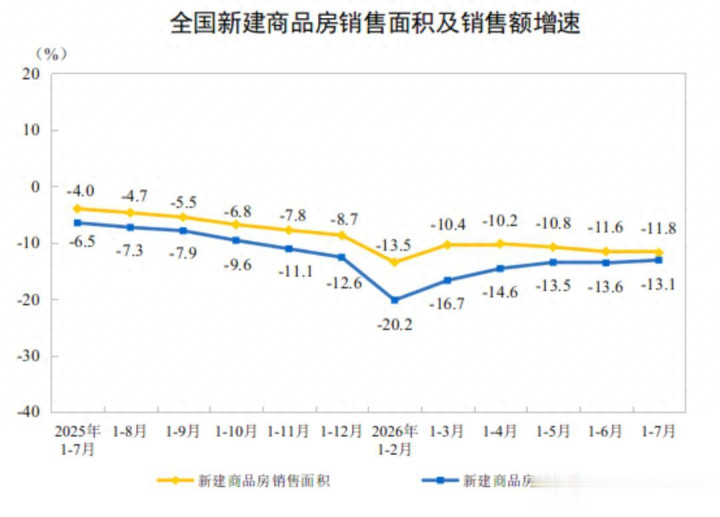
数据显示,1-7月全国商品房销售额降幅持续收窄。
更关键的是,一线城市二手房价格已连续5个月环比上涨。
这表明,在低利率环境和行业引导下,核心城市的真实需求正在释放,市场正在经历一轮由供给侧出清带动的寻底。
另一方面,整体基本面的改善依然脆弱。
1-7月房地产开发投资同比下降19.2%,新开工面积下降24%,这反映出房企在资金压力下,投资意愿仍在收缩,从“卖得动”到“赚到钱”的利润修复之路依然漫长。
同时,城市间的分化正在加剧,核心城市的企稳,可能正以部分低线城市进一步走弱为代价。
行业已告别普涨时代,进入结构性分化的新阶段。
行业基本面的跟踪
对于做产业研究者,或许可以跟踪这三方面:
1、核心城市的“锚”效应:
国际经验表明,核心城市房价企稳,常被视作行业边际回暖的观察先行信号。
当前,京沪深等一线城市已显现出较强的价格韧性,其产业底盘、人口流入和存量房市场的活跃度,有望成为观察行业底部的重要参考 “锚点”。
2、供给侧的“剩者为王”:
在行业深度调整期那些财务稳健、低杠杆、现金流充裕的企业,不仅在去库存周期中抗风险能力更强,更能在市场企稳后,凭借其在核心区域的优质土储和产品力,有机会受益于竞争格局优化,获得市场份额与品牌认可度的提升。
3、存量时代的“服务溢价”:
随着城市发展转向存量提质增效,住房及物业服务被纳入大宗消费范畴,市场对“好房子、好服务”的要求空前提高。
这意味着,拥有强大运营能力、品牌美誉度和用户粘性的物业管理及商业运营企业,相关企业的估值逻辑有望得到市场重新审视。
写在最后
地产板块行情回暖,并非旧发展模式的简单复刻,而是市场在新政策逻辑下开展的价值重估。
我们既要看到行业暖风和核心城市基本面改善带来的积极信号,也要清醒认识到投资端仍在探底、全面回暖尚需时日。
对于行业研究者而言,当下的地产板块,更像是一个 “精选” 的考场,而非行业普涨的行情,这一点要有清晰认知。
特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。
如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~
倍顺网提示:文章来自网络,不代表本站观点。


